
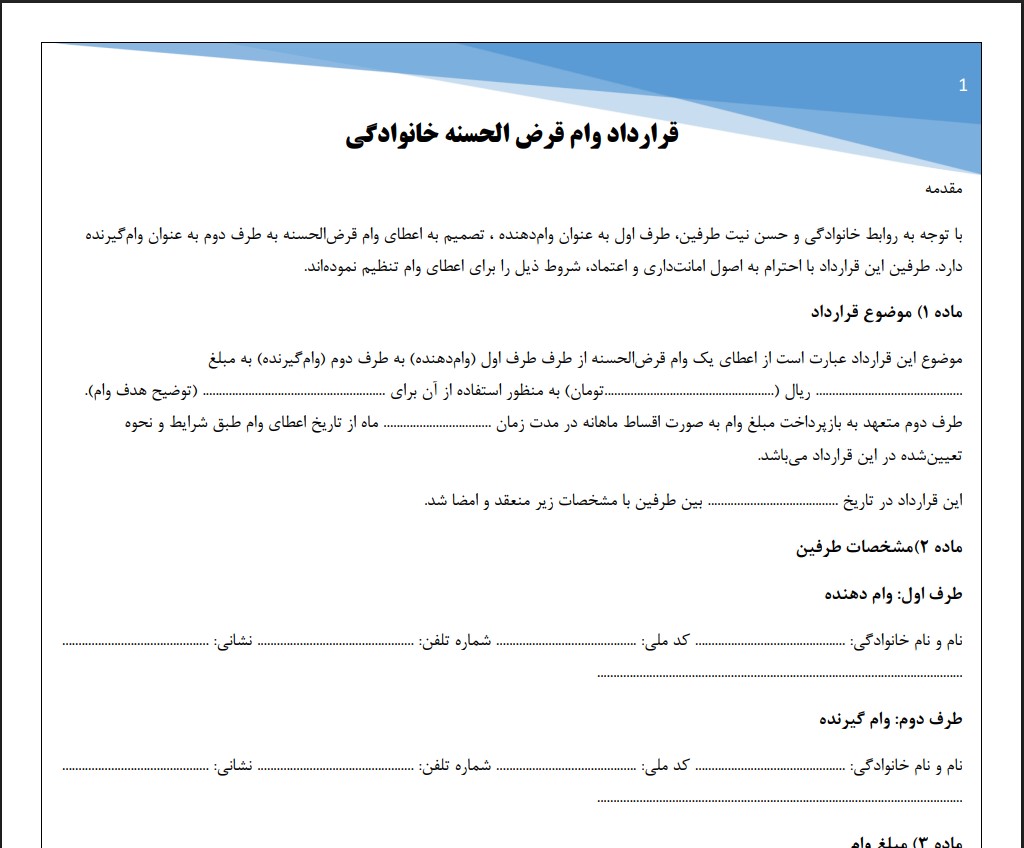
قرارداد وام قرض الحسنه خانوادگی، یک سند حقوقی است که بین دو یا چند نفر (وام دهنده و وام گیرنده) که معمولاً از اعضای خانواده، فامیل یا دوستان نزدیک هستند، تنظیم می شود توضیحات بیشتر
خلاصه مطلب
قرارداد وام قرض الحسنه خانوادگی، توافق نامه ای است حقوقی بین اعضای یک خانواده که بر اساس آن یکی از دو طرف مقدار مشخصی پول بدون بهره به طرف مقابل قرض می دهد و فرد قرض گیرنده متعهد می گردد اصل پول را در مدت زمان تعیین شده و یا به طور اقساطی بازگرداند. در این قرارداد شرایط پرداخت، چگونگی بازگرداندن پول و تضامین مربوط به انجام تعهدات تعیین می گردد.
وام دادن به شخصی که از اعضای خانواده نیست به لحاظ حقوقی تفاوتی در تعهد پرداخت به وجود نمی آورد ولی معمولا ریسک تنش و بازنگرداندن پول را به همراه دارد ؛ چرا که با نبود ارتباط خانوادگی اعتماد کمتری بین طرفین وجود دارد. بنابراین، نیاز به انعقاد قرارداد کتبی و تعیین دقیق مبلغ، سررسید و چگونگی بازپرداخت بیشتر احساس می شود. همچنین در مبالغ کلان، می توان برای تضمین اجرای تعهدات قراردادی از وثیقه های معتبر مثل ضامن، چک یا سفته طبق شرایط قرارداد بهره گرفت تا در صورت نقض تعهدات، قابل پیگیری باشد.

در صورتی که چند نفر از اعضای خانواده با هم درخواست وام بدهند، توصیه می شود قبل از پرداخت سهم هر درخواست کننده، مقدار وجه دریافتی و روش بازگرداندن هر کدام در قرارداد شرح داده شود. همچنین لازم است که تعیین شود مسئولیت بازگرداندن مبلغ وام اشتراکی است یا تضامنی. در مسئولیت اشتراکی، هر وام گیرنده در برابر بازپرداخت سهم خود مسئولیت دارد ، ولی در تعهد تضامنی، شرایط مسئولیت افراد متفاوت است و هرکدام ممکن است مسئولیت پرداخت کل بدهی را داشته باشد. بنابراین لازم است حتما نوع مسئولیت صراحتا در قرارداد مشخص شود و داشتن رابطه خانوادگی، به تنهایی باعث به وجود آمدن تعهد یا مسئولیت قانونی آنها در قبال پرداخت بدهی های یکدیگر نشود.
در صورت فوت وام گیرنده بدهی او ساقط نمی شود و از دیون او به حساب آمده و باید از محل ترکه پرداخت گردد.بنابراین فرد وام دهنده می تواند از این طریق باقیمانده مبلغ وام را مطالبه کند.توجه داشته باشید که وراث مسئول پرداخت بدهی فرد از اموال شخصی خود نیستند.
تنظیم قرارداد در وام خانوادگی، اهمیت زیادی دارد چرا که به موارد مهمی مانند مقدار بدهی، تعداد و مقدار اقساط پرداخت نشده و روش بازگرداندن پول می پردازد و می تواند در اثبات طلب در جریان رسیدگی به بدهی متوفی مورد استناد باشد.
اصولا باید وام گیرنده بر اساس زمان بندی معین شده در قرارداد اقساط خود را پرداخت نماید. مطالبه تمام بدهی قبل از سررسید اقساط، مستلزم شروط قراردادی یا تحقق شرایط قانونی مربوطه است. بنابراین چنانچه طبق قرارداد قرض دهنده چنین حقی داشته باشد باید شرایط اجرای آن به طور دقیق در قرارداد ثبت گردد.
در این موارد باید بر اساس مقررات صندوق و بند های قرارداد رفتار کرد. معمولاً سهم پرداختی عضو، بعد از کم کردن تعهدات یا هزینه های تعیین شده و مطابق با شرایط صندوق تسویه می گردد و در صورت عدم دریافت وام، تعهدی هم برای پرداخت نخواهد داشت.
این موضوع باعث از بین رفتن تعهدات پرداختی وی نمی شود و موظف به پرداخت اقساط می باشد.مگر اینکه قرارداد جهت تسویه یا خارج شدن از صندوق شرایط دیگری در نظر گرفته باشد.
بهتر است اختلافات اعضای صندوق قرض الحسنه خانگی از طریق گفت و گوی دوستانه برطرف شود و حتی چنانچه در قرارداد درج شده باشد این اختلافات از طریق داوری نیز قابل حل است. به موجب ماده ۴۵۴ قانون آیین دادرسی مدنی، طرفین می توانند در صورت تراضی اختلافات خود را به داوران مورد توافق ارجاع دهند.حتی در صندوق های خانوادگی، می توان شخصی امین را که مورد اعتماد و توافق همه اعضاست را به عنوان داور در نظر گرفت و محدوده اختیارات و روش انتخاب او را در قرارداد تعیین کرد. در صورتی که در مورد داوری توافقی حاصل نشد اختلافات از طریق مراجع قضایی قابل پیگیری می باشد.
قرارداد وام قرض الحسنه خانگی برای معتبر بودن نیازی به وجود شاهد ندارد و قرارداد با امضای دو طرف معتبر است. با این وجود، امضای شهود در یک سند معمولی می تواند در ثابت شدن وقوع قرارداد و بندهای آن تاثیر داشته باشد؛ مخصوصا هنگامی که در مورد پرداخت وجه یا شرایط بازگرداندن پول اختلاف به وجود آمده باشد. چنانچه شرایط قانونی وجود داشته باشد شاهد می تواند در جریان رسیدگی به اختلافات با استناد به شنیده ها و دیده های خود شهادت دهد. بنابراین می توان گفت در معاملات خانوادگی، ثبت مشخصات و امضای دو شاهد دارای ارزش اثباتی است اما جای تنظیم یک قرارداد محکم و اسناد و مدارک پرداخت را نمی گیرد.
چنانچه شرایط قانونی وجود داشته باشد توافقات الکترونیکی در مورد وام می تواند در ثابت شدن توافق طرفین قابل استناد باشد. مطالب فرستاده شده در ایتا، تلگرام یا واتساپ می توانند به عنوان مدرکی برای توافق یا پرداخت در نظر گرفته شوند. با این حال، فقط در صورت محرز شدن هویت فرد ارسال کننده، اصالت و عدم تغییر پیام ها و دیگر اسناد موجود می توانند دارای ارزش اثباتی باشند و صرف ردوبدل شدن چند پیام به تنهایی همیشه برای ثابت شدن قطعی قرارداد کافی نیست. پیشنهاد می شود توافقات مهم و مبلغ وام در قرارداد ثبت شود و رسیدهای بانکی و دیگر مدارک مورد نیاز نیز نگهداری شوند.
یکی از اشتباهات رایج در قراردادهای وام خانوادگی در نظر گرفتن سود یا بهره است که باعث می شود شائبه ربوی شدن ایجاد شود. این عمل با لفظ قرض الحسنه هم در تضاد آشکار است. همچنین تنظیم اسناد صوری، ثبت مبلغی بیشتر یا کمتر از مبلغ واقعی وام یا استفاده از قراردادهای ظاهری می تواند باعث ایجاد اختلاف شده و در زمان اختلاف شرایط را دشوارتر کند. مبهم بودن مبلغ وام، موعد بازپرداخت، تعداد اقساط، تضامین و تعهدات طرفین نیز از اشتباهات مهم است؛ زیرا می تواند باعث دشواری در تفسیر قرارداد و اثبات حقوق طرفین گردد. لازم است قرارداد با توافق واقعی دو طرف و با ذکر دقیق تعهدات و وظایف تنظیم گردد.
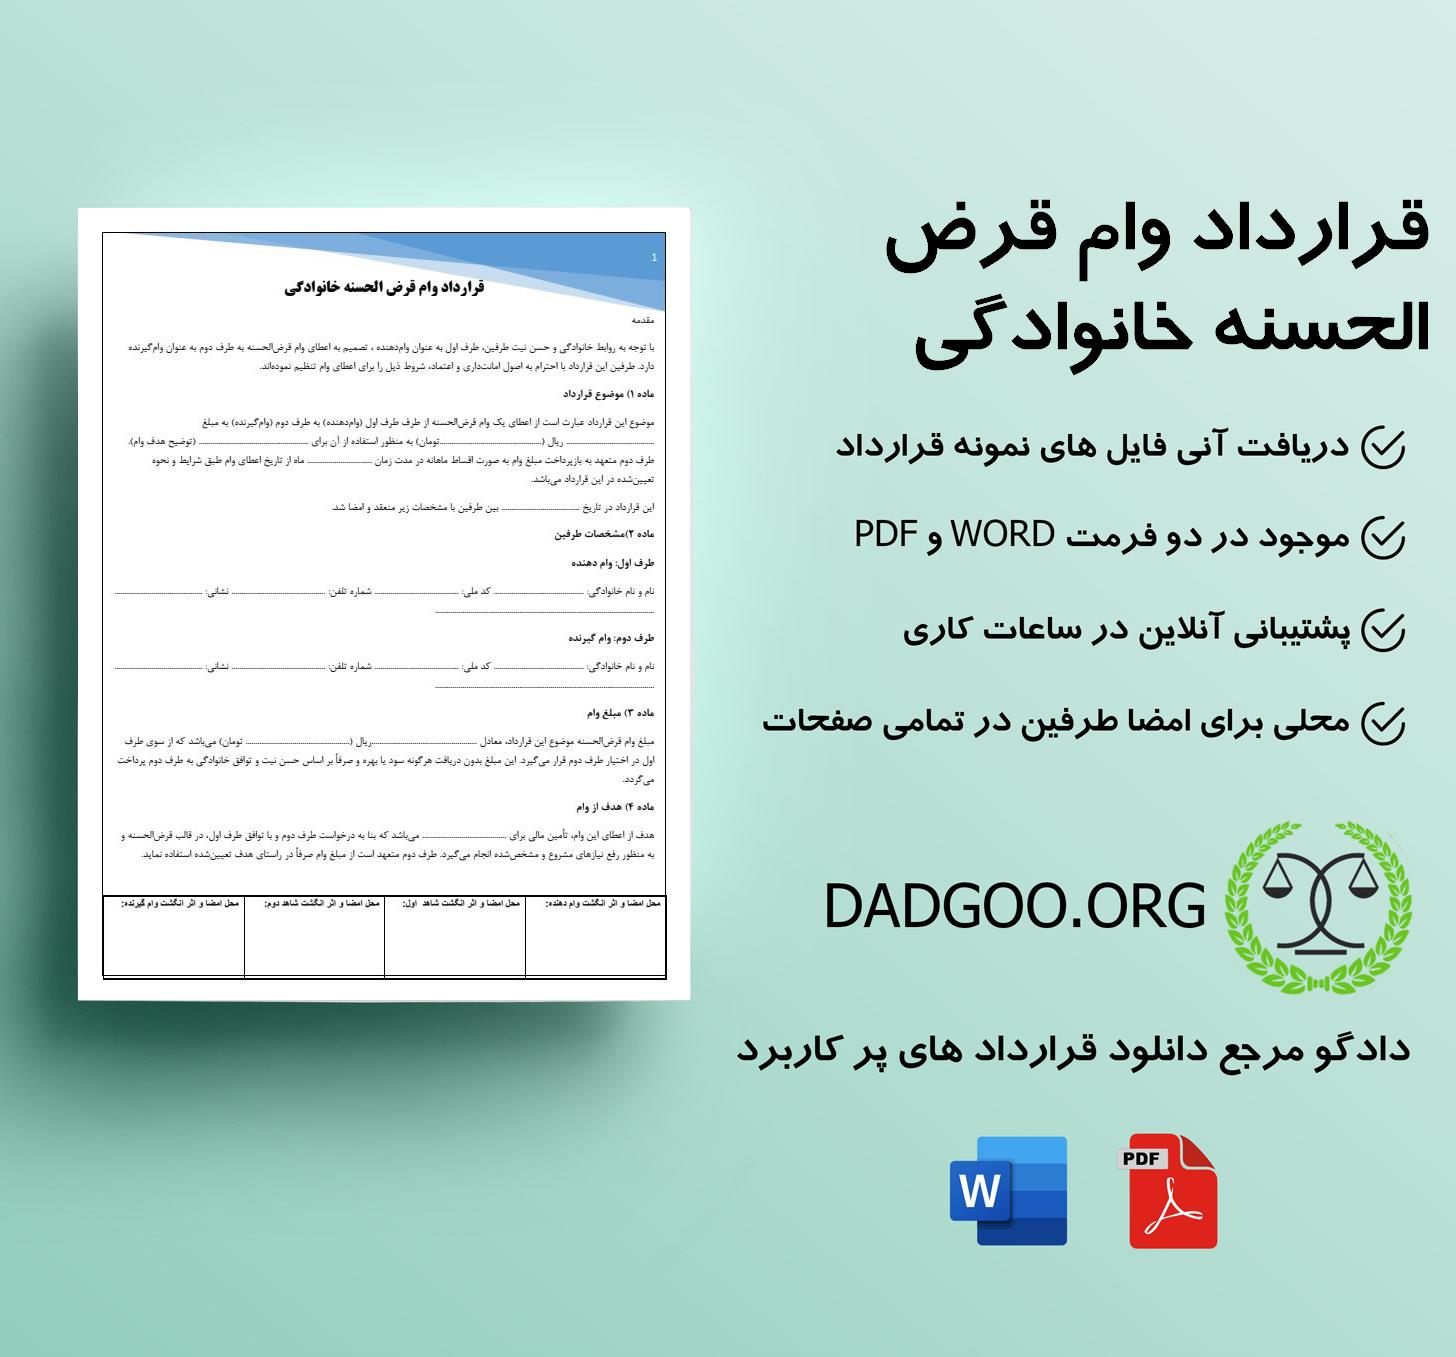
اگر مایل هستید یک قرارداد وام قرض الحسنه خانوادگی مناسب برای خود داشته باشید، میتوانید از محصول ما استفاده کنید. ما برای شما یک نمونه قرارداد کامل و حرفهای آماده کردهایم که شامل تمام جزئیات و شرایط لازم برای انعقاد قرارداد است. شما میتوانید این قرارداد را به صورت آنلاین خریداری کنید و با تغییرات مورد نظر خود، آن را با طرف مقابل امضا کنید. برای خرید این محصول، کافی است بر روی دکمه دانلود کلیک کنید تا این قرارداد هم به صورت word و هم به صورت pdf در اختیار شما قرار بگیرد.
این قرارداد تنها یک نمونه ای از قرارداد وام قرض الحسنه خانوادگی می باشد و طرفین میتوانند با توجه به نیاز خود، نسبت به اضافه یا حذف قسمتی از قرارداد اقدام نمایند.
در صورت ویرایش این نمونه قرارداد، حتماً به قوانین و مقررات کشور توجه شود.
قبل از امضای قرارداد، حتماً مفاد آن را به دقت مطالعه و بررسی نمایید.
0 نظر:
نظر دهید